Что видно из портфеля подрядчика: отрасль срезает видимость перед окном подготовки

Это авторская колонка, а не независимое отраслевое исследование. Я руковожу агентством, которое продаёт производителям и дилерам АПК цифровую видимость, и в конце текста предлагаю бесплатный разбор. Данные по клиентской базе — агрегированные данные моего собственного портфеля: это ограниченная выборка одного подрядчика, а не репрезентативная отраслевая статистика.
Всё, что сказано ниже про отрасль в целом, опирается на открытые данные Росстата, Росспецмаша и Банка России со ссылками. Всё, что сказано про наш портфель, — наблюдение, из которого не следует вывод обо всём рынке.
Разделять эти два уровня я буду явно.
Арифметика окна
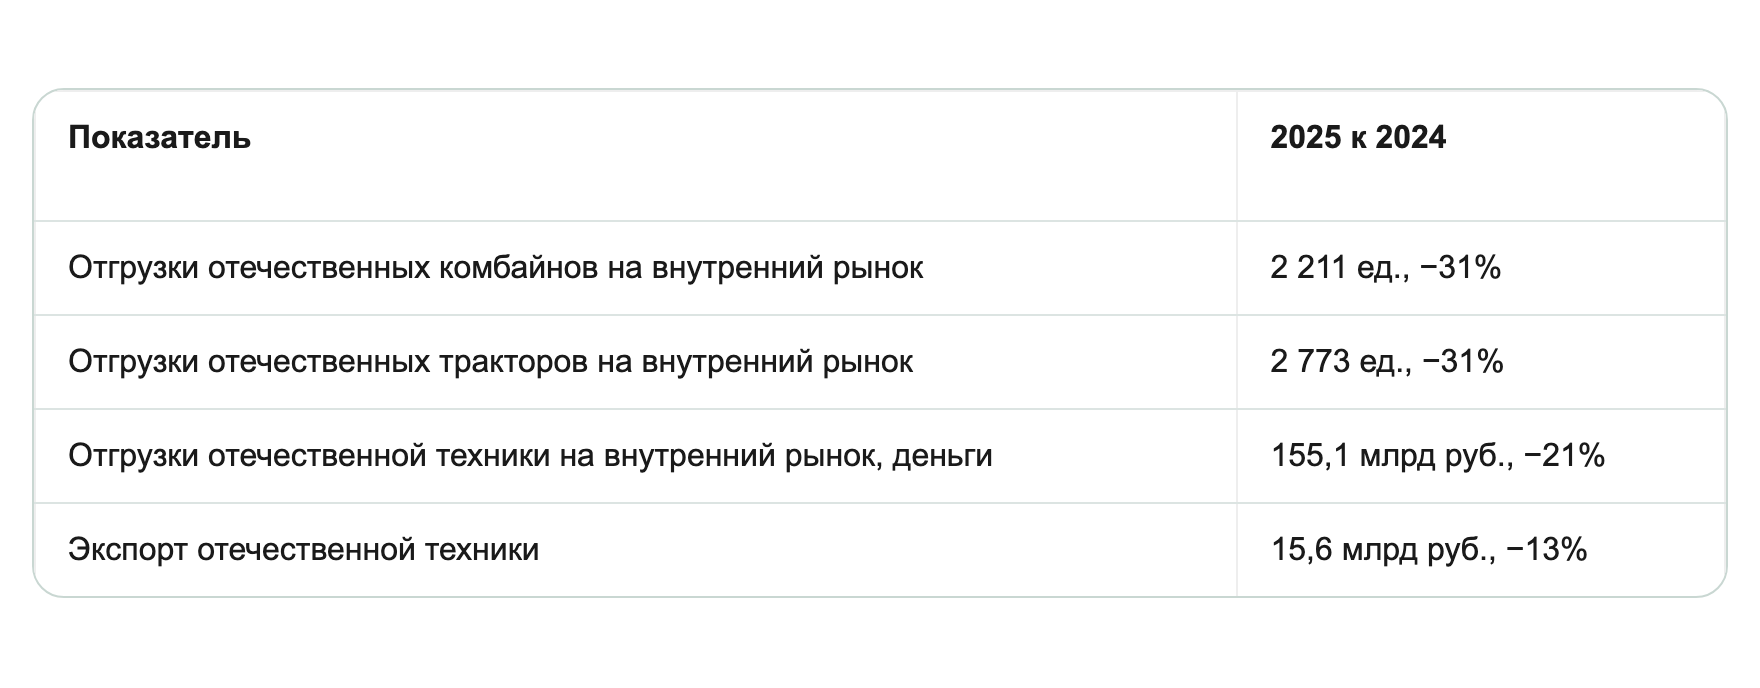
Рынок сельхозтехники сжимается третий год. Отгрузки отечественной техники на внутренний рынок в 2025 году упали на 31% и по комбайнам, и по тракторам; в денежном выражении — на 21% (Росспецмаш, 02.02.2026).
Сценарный прогноз Банка России предполагает снижение средней ключевой ставки в 2027 году (ЦБ РФ, 24.07.2026). При смягчении денежно-кредитной политики и восстановлении доходности хозяйств часть средств, размещённых сейчас на депозитах, может вернуться в закупку техники. Подчеркну: это сценарий, а не расписание. Ставка не предписывает аграриям, как распорядиться деньгами, — на решение влияют урожай, цены, лизинг, господдержка, долговая нагрузка и ожидания спроса. Сроки и масштаб не определены.
Но даже при осторожной формулировке сохраняется несимметричность, ради которой написан этот текст.
Спрос может вернуться быстро. Видимость быстро не строится. По нашим проектам выход на устойчивые позиции в поиске и появление в цитировании нейросетей занимает порядка 6–9 месяцев — это наша оценка на своей выборке, а не универсальная константа: срок зависит от конкуренции в нише, истории домена и качества страниц. Но даже нижняя граница означает, что подготовка должна начинаться за несколько кварталов до всплеска, а не в момент, когда он произойдёт.
И вот что показывает наш портфель заказов: производители и дилеры АПК прямо сейчас сокращают бюджеты на видимость на 28%.
Почему бюджет на видимость режут первым
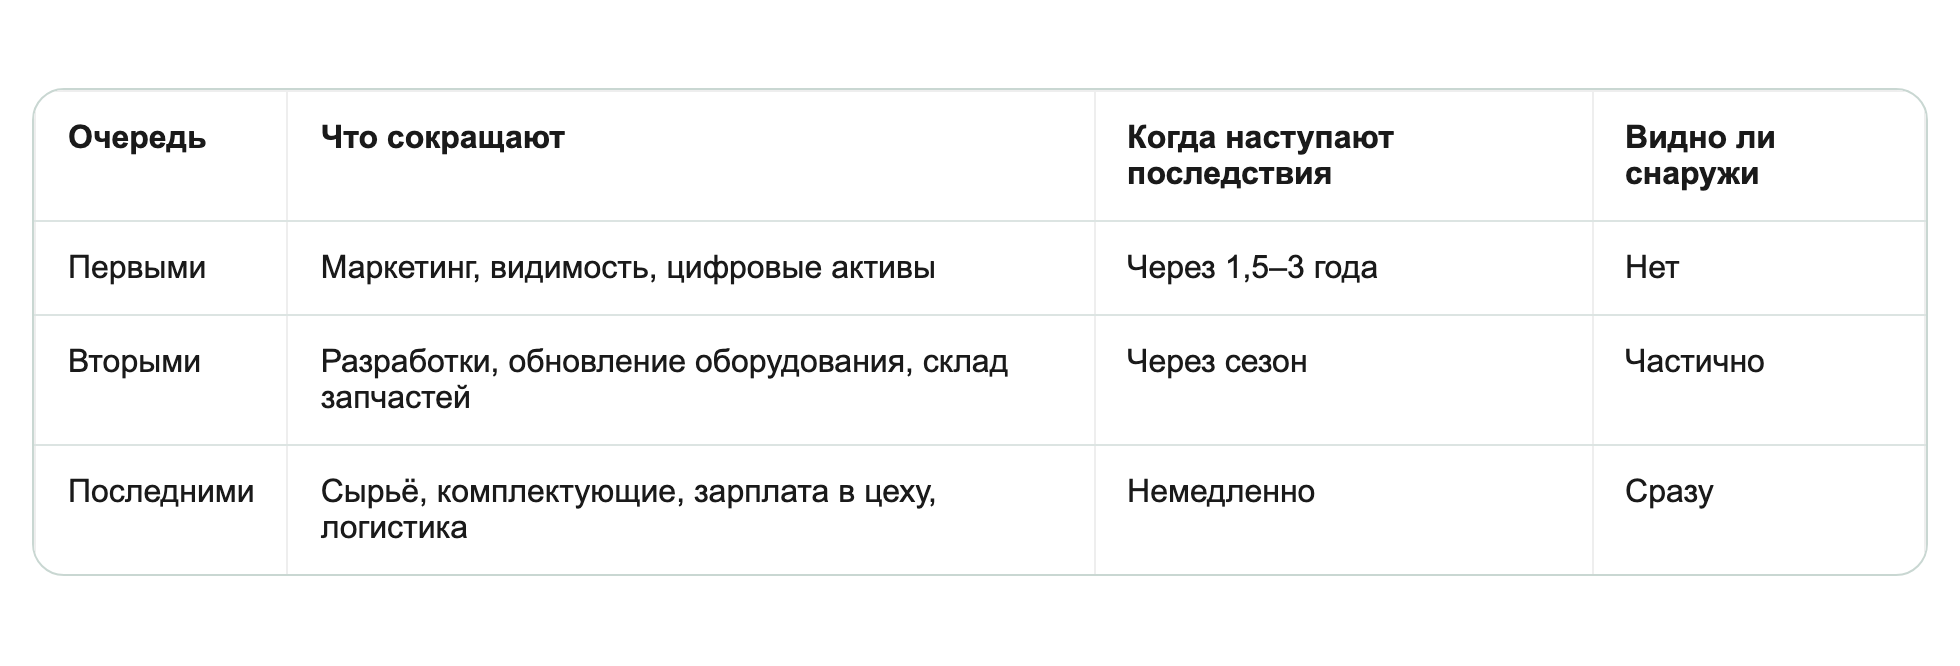
Оговорюсь сразу: это не закон рынка, а последовательность, которую мы наблюдаем в своём портфеле за 5 лет, по38 клиентам. Для производственной компании порядок сокращений зависит от контрактов, запасов, сезонности и кредитных ковенант, и исключения бывают.
Тем не менее, паттерн устойчивый.
Показать данные текстом
| Очередь |
Что сокращают |
Когда наступают последствия |
Видно ли снаружи |
| Первыми | Маркетинг, видимость, цифровые активы | Через 1,5–3 года | Нет |
| Вторыми | Разработки, обновление оборудования, склад запчастей | Через сезон | Частично |
| Последними | Сырьё, комплектующие, зарплата в цеху, логистика | Немедленно | Сразу |
Показать картинку
Логика простая. Отказ от продвижения не приводит ни к чему в тот же месяц: заявки идут по инерции, дилерская сеть работает, сайт открывается. Ничего не сломалось. Решение принимается с чистой совестью — тем более что альтернативой обычно является сокращение людей.
Отсюда следствие, которое я считаю главным в этом тексте.
Решение отключить видимость — это не решение об экономии. Это ставка на то, что спроса в обозримом будущем не будет. Компания, которая всерьёз рассчитывает на разворот через год, видимость не обнуляет: она знает, что за неделю до всплеска её не купишь.
В этом смысле бюджеты наших клиентов измеряют не выручку хозяйств — её измерит Росстат. Они измеряют, во что верят поставщики. И эта вера сейчас на минимуме за пять лет наблюдений.
Является ли это опережающим индикатором рынка? Честный ответ: не знаю, и на своей выборке доказать не могу. Пяти годовых наблюдений по одной клиентской базе для такого утверждения недостаточно — состав клиентов менялся, часть работ уходила в штат, часть проектов была разовой. Это ранний сигнал внутри нашего портфеля, не более. Вывод об отрасли делают данные ниже, а не мои.
Что показывают наши цифры
Агрегированно, без названий компаний.
Клиентская база. 2021 год — 38 активных клиентов в АПК; август 2026 — 21. Это минус 45% за пять лет.
Из 17 ушедших клиентов:
- 4 — закрылись или были поглощены (банкротство, реорганизация, покупка крупным холдингом);
- 6 — свернули маркетинг полностью (бюджет обнулён, работы не переданы никому);
- 3 — перевели работы в штат (наняли собственного маркетолога/разработчика);
- 4 — ушли к более дешёвому подрядчику (фрилансер или студия широкого профиля).
Эта разбивка важнее общей цифры: она отделяет сжатие рынка от перераспределения между подрядчиками. Без неё цифра ничего не доказывает.
Средний бюджет. Оставшиеся сократили расходы на 30–50%, средневзвешенно 37%. Считается как годовой бюджет на одного активного клиента (все услуги агентства в год: поддержка, развитие, разовые работы — суммарно).
Структура изменилась сильнее суммы.
Было — 55 / 30 / 15, стало — 15 / 55 / 30 (развитие / поддержка / разовые работы, в процентах от выручки).
Обобщая: проекты развития почти закончились, осталась поддержка работающего и точечные задачи, которые нельзя не сделать.
Сроки решений. Было 2–3 недели — стало 3–4 месяца. Всё чаще формулировка «вернёмся в следующем сезоне».
- SEO-продвижение новых разделов и посадочных страниц
- Контент-маркетинг: экспертные статьи, кейсы, отраслевые материалы
- Редизайн сайта и обновление дизайн-системы
- Разработка новых лендингов под продукты или регионы
- Техническая поддержка сайта: хостинг, обновления, мониторинг доступности
- Актуализация каталога: цены, наличие, артикулы, характеристики
- Интеграция с 1С и CRM (синхронизация остатков, заказов)
- Срочные технические правки и исправления багов
- Настройка и проверка аналитики, трекинг заявок
- Локальная SEO для действующих дилеров (только регионы с живым партнёром)
Последняя пара списков говорит о положении дел больше, чем проценты. Заказывают только то, без чего срывается конкретная сделка. Всё, что работает на спрос завтрашнего дня, остановлено.
Что говорят отраслевые данные
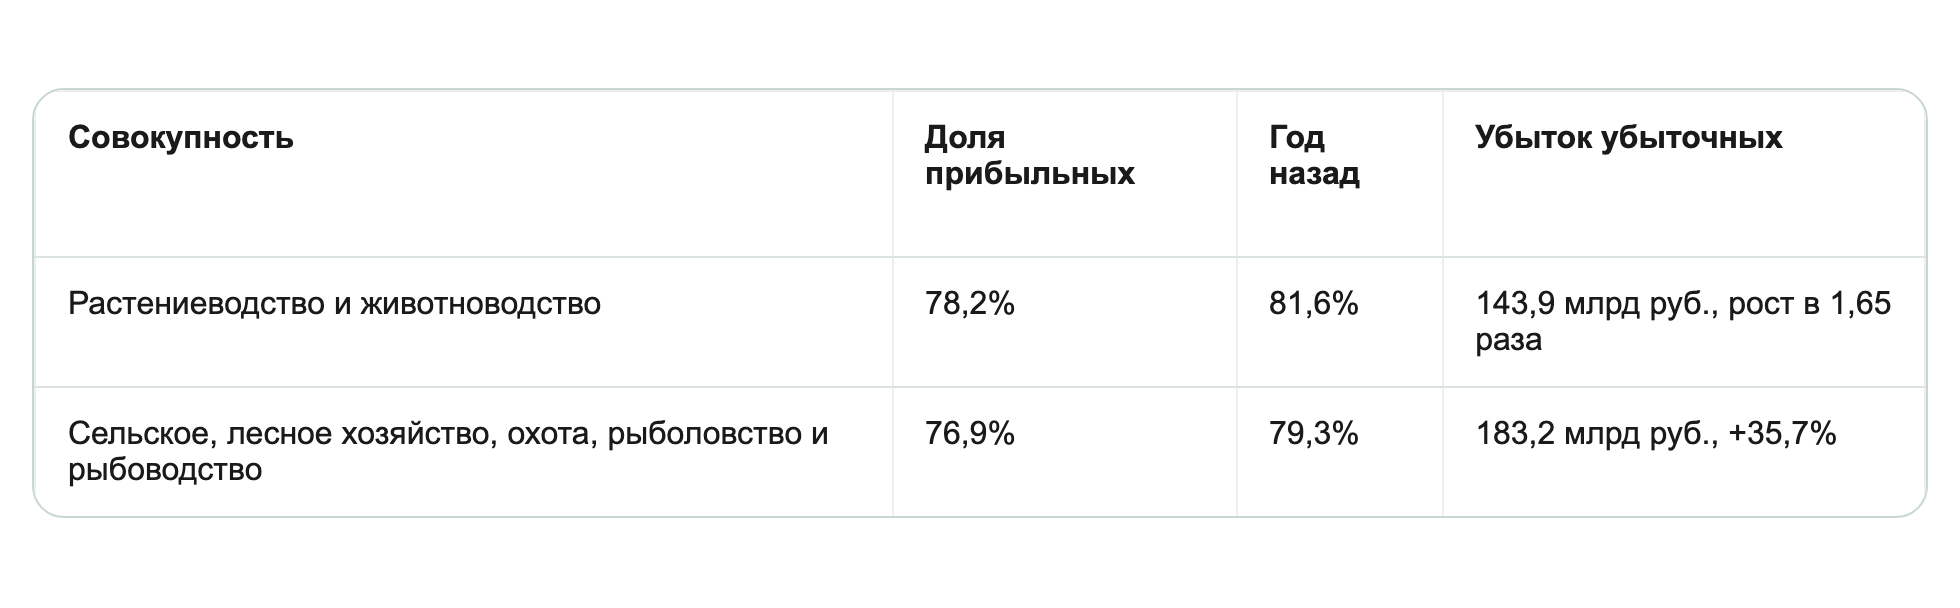
Здесь заканчивается наш портфель и начинается открытая статистика. Обратите внимание на совокупности — их легко перепутать, и я сам едва не перепутал.
Финансовые результаты за 2025 год
Показать данные текстом
| Совокупность | Доля прибыльных |
Год назад |
Убыток убыточных |
| Растениеводство и животноводство | 78,2% | 81,6% | 143,9 млрд руб., рост в 1,65 раза |
| Сельское, лесное хозяйство, охота, рыболовство и рыбоводство | 76,9% | 79,3% | 183,2 млрд руб., +35,7% |
Показать картинку
Источник: Росстат, приводится «Интерфаксом» 11.03.2026
Две строки — две разные совокупности, сравнивать их между собой нельзя. Первая ближе к тому, что обычно называют сельским хозяйством; вторая включает лесное хозяйство и рыболовство.
И ещё одна оговорка, которую обычно опускают: это бухгалтерский финансовый результат, а не показатель ликвидности. Он не означает буквально, что «у хозяйств нет денег на счетах», — он означает, что деятельность убыточна. Для решения о закупке техники это связано, но не тождественно.
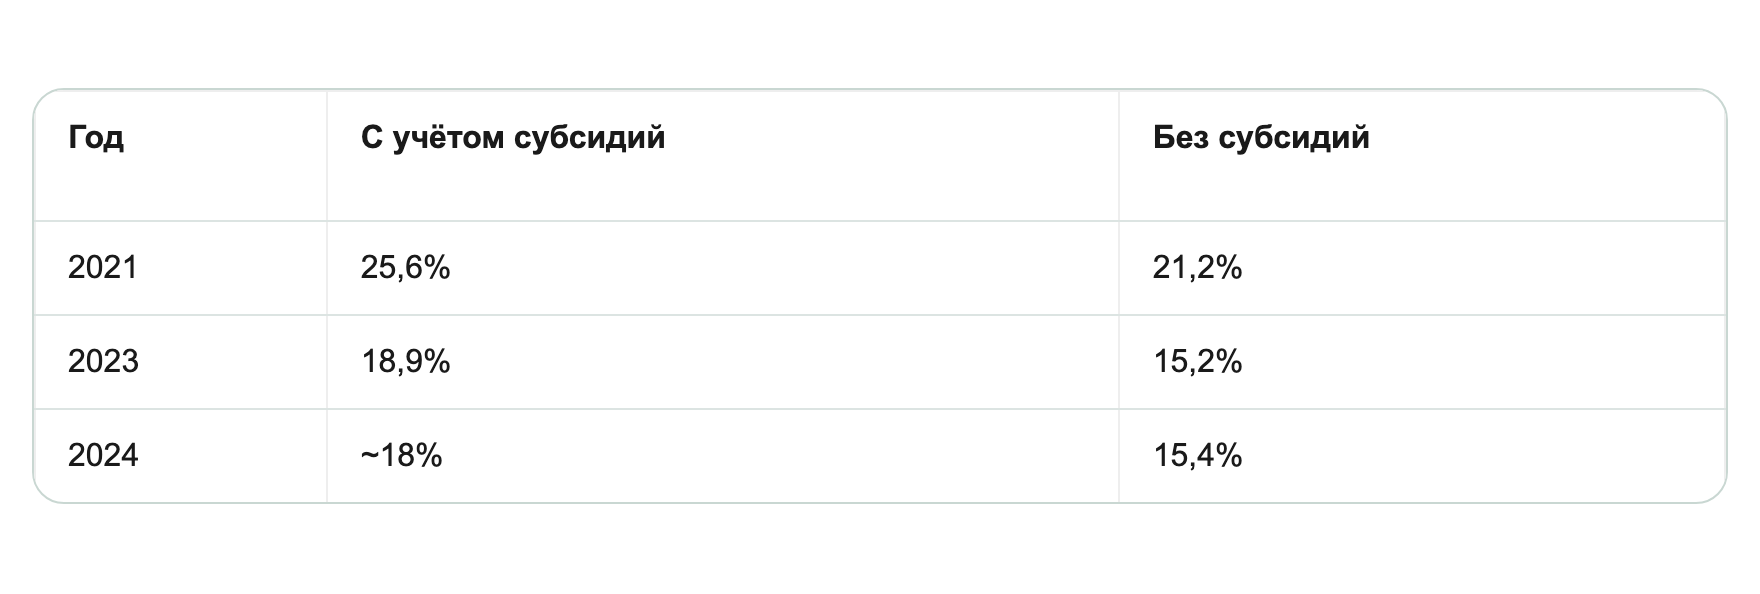
Рентабельность
Показать данные текстом
|
Год |
С учётом субсидий |
Без субсидий |
| 2021 | 25,6% | 21,2% |
| 2023 | 18,9% | 15,2% |
| 2024 | ~18% | 15,4% |
Показать картинку
В отдельных регионах фиксировалось падение с 17,9% до 9,8% за один год.
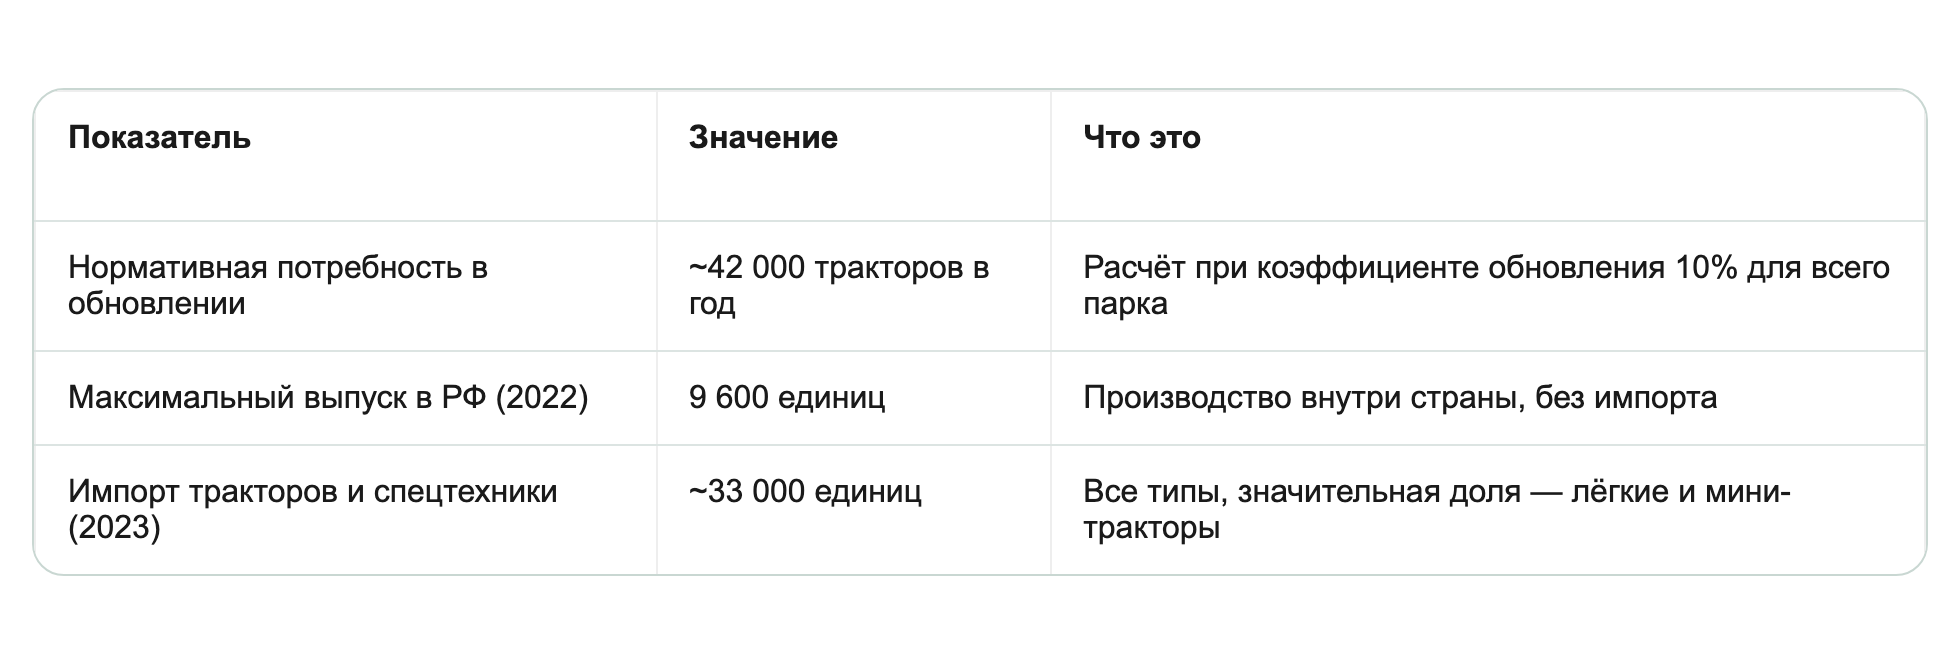
Обновление парка
Здесь нужна аккуратность в сопоставлении, потому что показатели разной природы.
Показать данные текстом
|
Показатель |
Значение |
Что это |
| Нормативная потребность в обновлении | ~42 000 тракторов в год | Расчёт при коэффициенте обновления 10% для всего парка |
| Максимальный выпуск в РФ (2022) | 9 600 единиц | Производство внутри страны, без импорта |
| Импорт тракторов и спецтехники (2023) | ~33 000 единиц | Все типы, значительная доля — лёгкие и мини-тракторы |
Показать картинку
Прямо вычитать одно из другого нельзя: потребность рассчитана для всего парка, выпуск — только отечественный, импорт закрывает преимущественно лёгкий сегмент. Но даже с учётом импорта совокупные поставки не покрывают выбытие энергонасыщенных машин — тех самых, на которых держится полевая работа. Отсюда практика, которую в отрасли называют каннибализацией: простаивающие машины разбирают на запчасти для тех, что ещё на ходу.
Отгрузки 2025 года
Показать данные текстом
|
Показатель |
2025 к 2024 |
| Отгрузки отечественных комбайнов на внутренний рынок | 2 211 ед., −31% |
| Отгрузки отечественных тракторов на внутренний рынок | 2 773 ед., −31% |
| Отгрузки отечественной техники на внутренний рынок, деньги | 155,1 млрд руб., −21% |
| Экспорт отечественной техники | 15,6 млрд руб., −13% |
Показать картинку
Источник: Росспецмаш, 02.02.2026. Речь именно об отгрузках отечественной техники, импорт сюда не входит.
Президент ассоциации «Росспецмаш» Константин Бабкин оценил ситуацию так: «Это худший год для отрасли за 25 лет, которые я работаю в сельхозмашиностроении» (Росспецмаш, 15.09.2025). Это мнение руководителя отраслевого объединения, а не самостоятельное статистическое доказательство.
Импорт
Показать данные текстом
|
Показатель |
Было |
Стало |
Знаменатель |
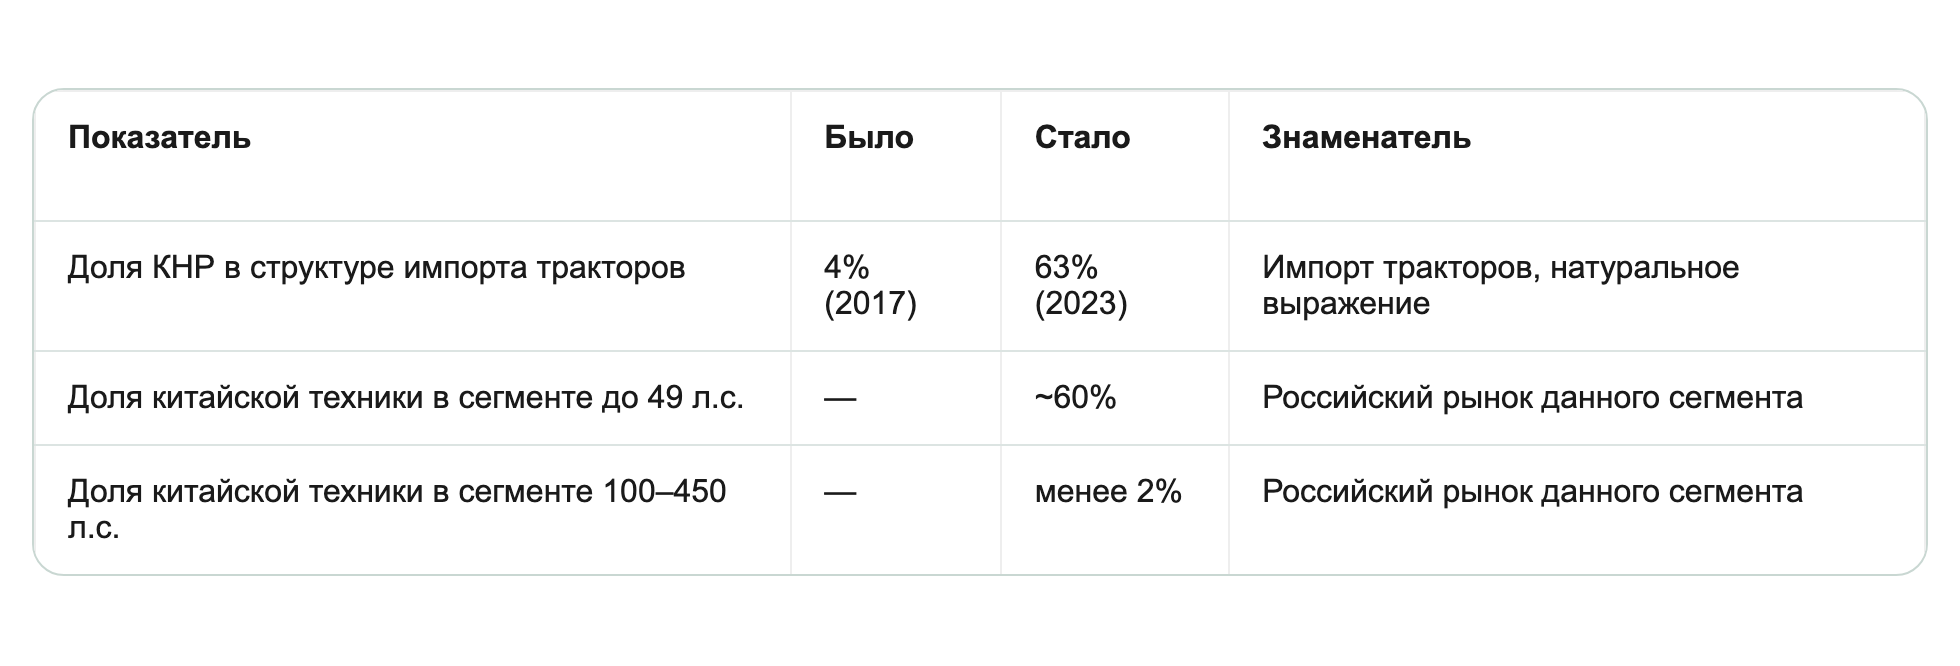
| Доля КНР в структуре импорта тракторов | 4% (2017) | 63% (2023) | Импорт тракторов, натуральное выражение |
| Доля китайской техники в сегменте до 49 л.с. | — | ~60% | Российский рынок данного сегмента |
| Доля китайской техники в сегменте 100–450 л.с. | — | менее 2% | Российский рынок данного сегмента |
Показать картинку
Первая строка — доля внутри импорта, а не доля китайской техники на всём рынке. Это разные величины, и складывать их со строками ниже нельзя.
Заметна и структура: китайская техника доминирует в лёгком сегменте и почти отсутствует в энергонасыщенном. То есть замещения тяжёлых машин пока не происходит — происходит захват ниши, которую отечественные заводы не закрывают.
Соблазнительно объяснить рост импортных долей тем, что импортёры не сокращали присутствие, а российские производители сократили. У меня нет данных, подтверждающих такую связь. Причин может быть много: цена, наличие на складе, условия кредитования, продуктовая линейка, дилерская сеть, логистика. Оставляю это как вопрос, а не как вывод.
Чем оборачивается пауза
Отключённое продвижение не замирает — оно теряет позиции, и вот почему.
Место в выдаче не резервируется. Поисковая система не хранит позицию за тем, кто перестал работать: освободившееся место занимает тот, кто продолжил. Через паузу возвращаться приходится против конкурента, который всё это время накапливал сигналы. Сколько это займёт — зависит от ниши; универсального срока нет.
В нейроответах инерция выше. Наблюдение по нашим проектам: состав цитируемых источников обновляется медленнее поисковой выдачи, поэтому и выпадение, и возвращение происходят с задержкой. Это наблюдение, а не измеренная закономерность — методику замеров мы пока не публиковали.
Каталог устаревает быстрее, чем кажется. Модельный ряд меняется, артикулы уходят, цены неактуальны. Через два года «включить обратно» уже нельзя, можно только переделывать, и это дороже, чем было бы поддерживать.
Разрыв растёт неравномерно. Крупные игроки бюджеты сократили, но не обнулили; средние обнулили. Наблюдение: доля крупных клиентов в выручке была 40%, стала 62%
Доля рынка теряется не в момент продажи. Она теряется раньше — когда покупатель формирует короткий список поставщиков, а вас в нём нет.
Что делать, если бюджет урезан вдвое
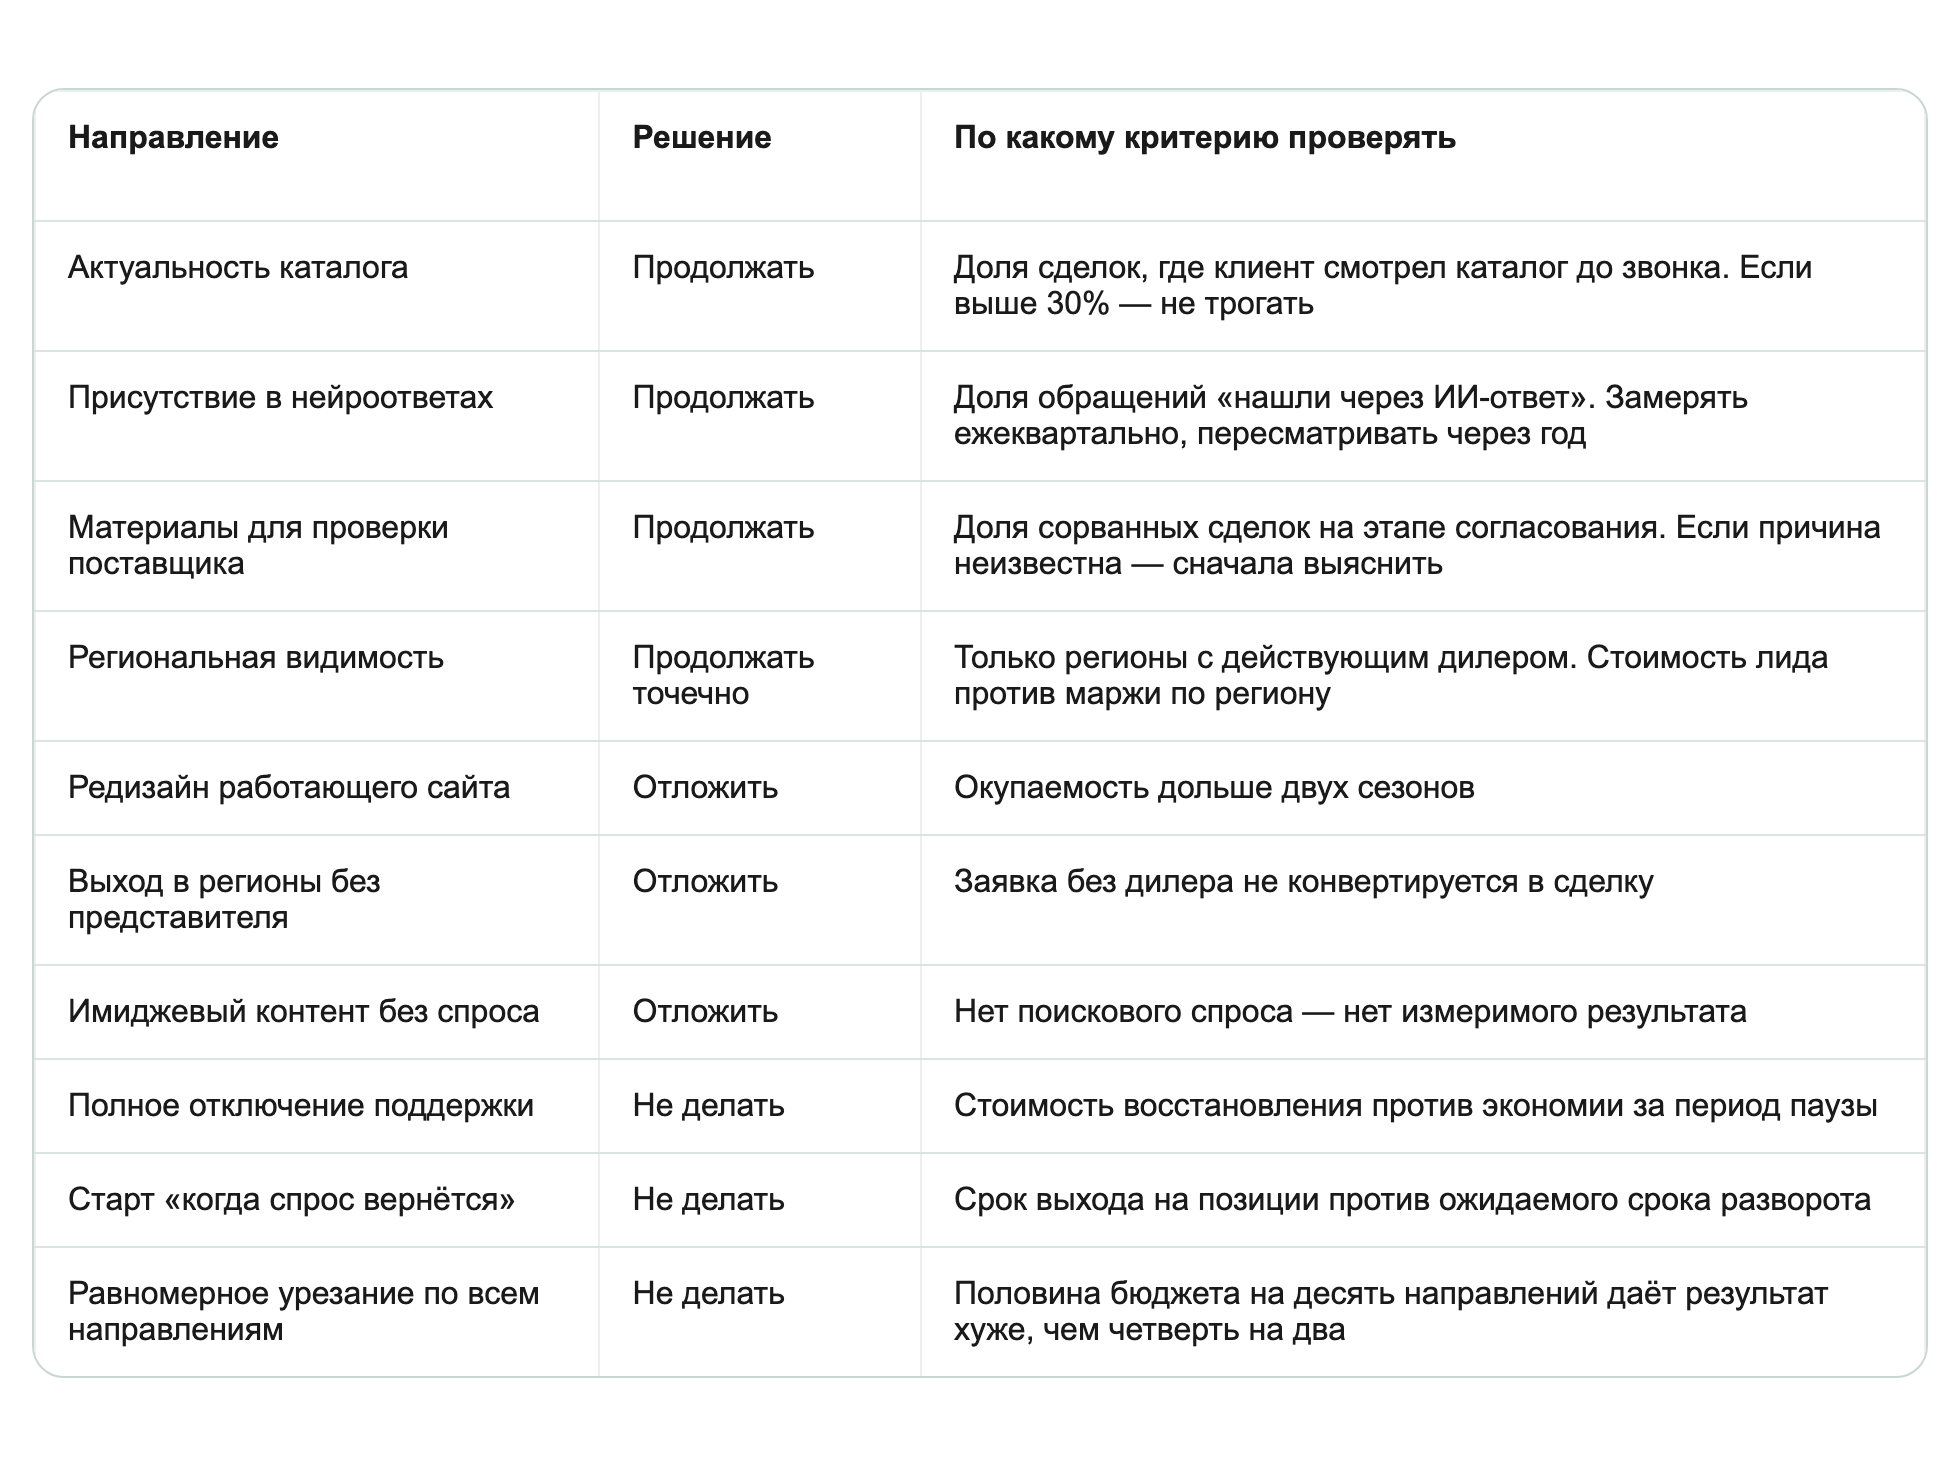
Вопрос не «как раньше», а «на что потратить остаток». Ниже — рабочая рамка, а не универсальный рецепт: критерий приоритета указан в последней колонке, чтобы решение можно было принять по своим цифрам, а не по моему мнению.
Показать данные текстом
|
Направление |
Решение |
По какому критерию проверять |
| Актуальность каталога | Продолжать | Доля сделок, где клиент смотрел каталог до звонка. Если выше 30% — не трогать |
| Присутствие в нейроответах | Продолжать | Доля обращений «нашли через ИИ-ответ». Замерять ежеквартально, пересматривать через год |
| Материалы для проверки поставщика | Продолжать | Доля сорванных сделок на этапе согласования. Если причина неизвестна — сначала выяснить |
| Региональная видимость | Продолжать точечно | Только регионы с действующим дилером. Стоимость лида против маржи по региону |
| Редизайн работающего сайта | Отложить | Окупаемость дольше двух сезонов |
| Выход в регионы без представителя | Отложить | Заявка без дилера не конвертируется в сделку |
| Имиджевый контент без спроса | Отложить | Нет поискового спроса — нет измеримого результата |
| Полное отключение поддержки | Не делать | Стоимость восстановления против экономии за период паузы |
| Старт «когда спрос вернётся» | Не делать | Срок выхода на позиции против ожидаемого срока разворота |
| Равномерное урезание по всем направлениям | Не делать | Половина бюджета на десять направлений даёт результат хуже, чем четверть на два |
Показать картинку
Последняя строка — самая частая ошибка. Сокращение вдвое инстинктивно оформляется как «делаем то же, но вполовину меньше». В видимости это не работает: половина усилий по десяти направлениям не даёт половины результата.
По каждой строке назначьте владельца метрики и дату пересмотра. Решение «сохранить» без измеримого критерия через полгода превращается в такую же необоснованную трату, как и решение «срезать».
Вывод
Из наших данных не следует вывод обо всей отрасли — выборка для этого мала. Из них следует другое, и это тоже небесполезно.
Заметная часть поставщиков АПК сейчас действует так, как если бы разворота рынка не ожидалось. При этом сценарный прогноз ЦБ допускает смягчение политики в 2027 году, а срок выхода на позиции в поиске измеряется кварталами. Если разворот всё-таки случится, готовыми к нему окажутся немногие.
С точки зрения подрядчика это плохая новость: рынок услуг сжимается вместе с рынком клиентов. С точки зрения тех, кто сейчас продолжает работать, — это лучшее конкурентное окно за пять лет, потому что стоимость входа в выдачу падает вместе с активностью конкурентов.
Оба утверждения — про наш портфель. Проверять их на своих цифрах придётся вам.
 6 мин
 13 июля 2026