Аграрии выбирают депозит вместо комбайна. Анатомия кризиса на рынке в 285 млрд рублей — и почему дно уже близко

В конце июля 2026 года ассоциация «Росспецмаш» отчиталась: отгрузки российской сельхозтехники на внутренний рынок за первое полугодие выросли на 11,2% — до 85,5 млрд рублей. Первый рост с 2023 года. Хорошая новость?
Нет. Производство за тот же период снизилось, «Ростсельмаш» закрыл 2025 год с чистым убытком 5,2 млрд рублей при выручке 55 млрд, а сама ассоциация характеризует положение большинства заводов как «критическое финансово-экономическое состояние». Рост в деньгах — это распродажа складов и одна дорогая позиция в статистике. Разбираю, что на самом деле происходит на рынке, который за два года потерял 175 млрд рублей, и почему происходящее важно не только для агросектора.
Как рынок потерял 175 миллиардов
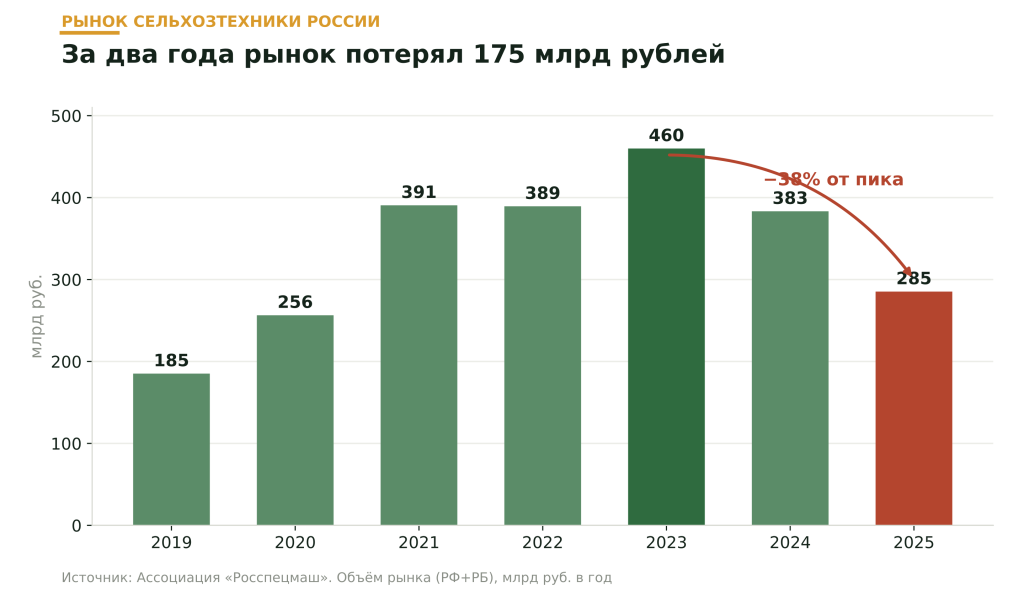
Цифры «Росспецмаш» выглядят как кардиограмма при остановке сердца: 459,9 млрд рублей в 2023 году, 383 млрд в 2024-м, 285,3 млрд в 2025-м. За 2025 год продажи отечественной техники упали ещё на 21%, тракторы — на 31%, комбайны — на 31%.
Показать данные текстом
Рынок сельхозтехники России
За два года рынок потерял 175 млрд рублей. Объём продаж, млрд руб.
| Год | Объём, млрд руб. |
|---|---|
| 2019 | 185 |
| 2020 | 256 |
| 2021 | 391 |
| 2022 | 389 |
| 2023 | 460 |
| 2024 | 383, −16,7% от пика |
| 2025 | 285 |
Показать картинку
Причин три, и все они финансовые, а не агрономические.
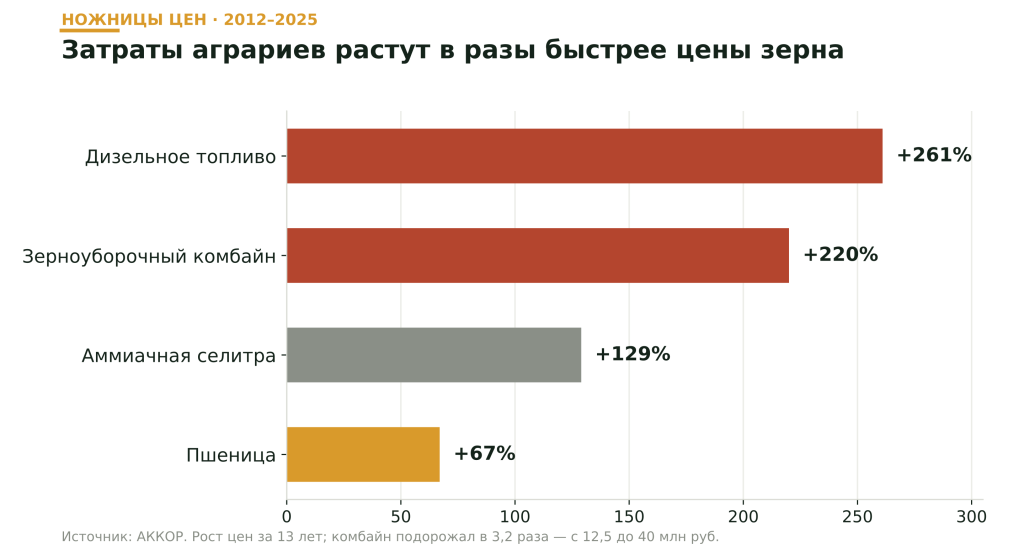
Первая — ножницы цен. По данным АККОР, за 13 лет зерноуборочный комбайн подорожал в 3,2 раза (с 12,5 до 40 млн рублей), дизтопливо — на 261%, аммиачная селитра — на 129%. А пшеница — только на 67%. Рентабельность производства пшеницы к лету 2025-го, по оценке «Рексофт Консалтинг», упала до 15%; в Ростовской области — в десять раз за четыре года, ряд хозяйств работает по себестоимости или в убыток. Минсельхоз оценивает среднюю рентабельность сельхозорганизаций в 14,8% — и это с учётом субсидий.
Показать данные текстом
Ножницы цен, 2012–2025
Затраты аграриев растут в разы быстрее цены зерна. Источник: АСХОД.
- Дизельное топливо+261%
- Зерноуборочный комбайн+220%
- Аммиачная селитра+129%
- Пшеница+67%
Показать картинку
Вторая — стоимость денег. Ключевая ставка ЦБ большую часть 2024–2025 годов держалась на уровне 21%. Коммерческий кредит на технику при такой ставке для хозяйства с рентабельностью 15% — это математически гарантированный убыток.
Третья — и самая интересная — депозитная ловушка. Банки предлагали аграриям по корпоративным вкладам 13–14,5% годовых. Получается парадокс: безрисковая доходность финансового рынка выше, чем рентабельность реального производства. Константин Бабкин, президент «Росспецмаш», пересказывает логику своих же покупателей: держать деньги на депозите выгоднее, чем вкладываться в комбайны. Выручка от рекордных урожаев прошлых лет не пошла в обновление парка — она легла в банки.
Именно поэтому текущий кризис принципиально отличается от «обычного» падения спроса. Деньги у отрасли есть. Они просто заморожены — и ждут.
Принцип «до последнего» и сжатая пружина
Аграрии перешли к стратегии, которую «Росспецмаш» называет «использование техники до последнего»: машину не меняют, пока она физически способна выйти в поле. Последствия уже измеримы.
Средний возраст агротехники в России, по разным оценкам, — от 9–10 лет (Коммерсантъ) до 10–15 лет (Росспецмаш); по данным Минпромторга, более 60% машин эксплуатируется сверх нормативного срока. Коэффициент обновления парка тракторов упал с 4,9% (среднее за пять лет) до 4,1% в 2024 году и, по прогнозу, ниже 3,7% в 2025–2026 годах — при норме 10% в год. Для проведения полевых работ в агротехнологические сроки стране, по отраслевым оценкам, физически не хватает порядка 62 тысяч тракторов и 34 тысяч зерноуборочных комбайнов.
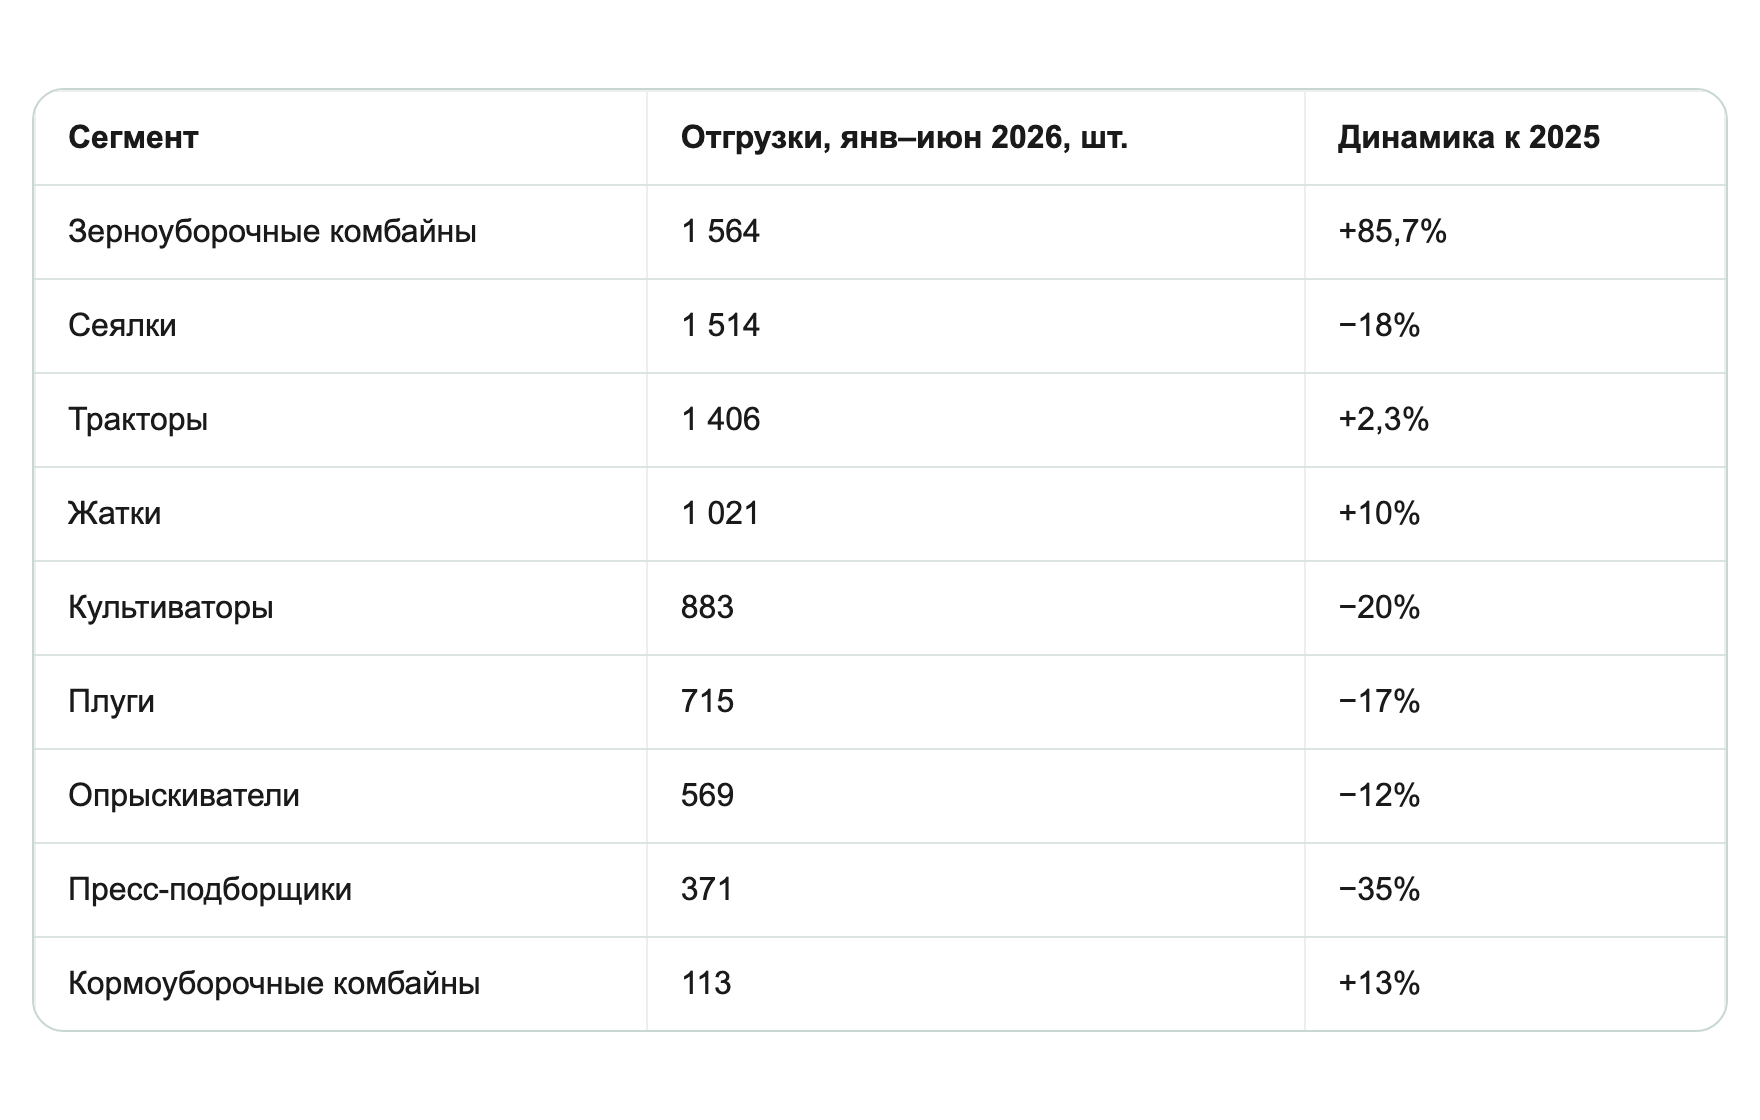
Вот откуда взялся «рост» первого полугодия 2026-го. Продажи зерноуборочных комбайнов подскочили на 85,7% — до 1564 машин. Но это не инвестиционный спрос, а вынужденная замена: резервы свободной техники в хозяйствах исчерпаны, покупают взамен безвозвратно вышедшей из строя, перед уборочной, на эффекте низкой базы провального 2025-го. По широкой номенклатуре падение продолжается двузначными темпами:
Показать данные текстом
| Сегмент | Отгрузки, янв–июн 2026, шт. | Динамика к 2025 |
| Зерноуборочные комбайны | 1 564 | +85,7% |
| Сеялки | 1 514 | −18% |
| Тракторы | 1 406 | +2,3% |
| Жатки | 1 021 | +10% |
| Культиваторы | 883 | −20% |
| Плуги | 715 | −17% |
| Опрыскиватели | 569 | −12% |
| Пресс-подборщики | 371 | −35% |
| Кормоуборочные комбайны | 113 | +13% |
Показать картинку
Это классическая сжатая пружина: техника изнашивается независимо от ставки ЦБ, потребность накапливается физически, а деньги для её реализации лежат на депозитах. Такой спрос не «рассасывается» — он возвращается рывком.
Склады, дилеры и китайский фактор
Пока спрос заморожен, цепочка сбыта проходит стресс-тест на выживание. К весне 2025 года на складах десяти крупнейших заводов скопилось нереализованной техники на 62 млрд рублей; у «Ростсельмаша» в январе 2026-го оставалось около 1700 непроданных комбайнов и тракторов. Заводы переходят на неполную рабочую неделю, Петербургский тракторный сократил выпуск примерно на 40% к среднему за десятилетие.
Дилерам ещё тяжелее: у них кредитные оборотные средства и склады, заказанные в годы оптимизма. Председатель правления ассоциации дилеров АСХОД Александр Алтынов оценивает, что из 650 дилерских компаний рынок могут покинуть 100–150. Для аграриев это означает риск «осиротевшей» техники — машин без сервиса и запчастей в своём регионе.
Параллельно меняется структура рынка. Доля китайских тракторов в импорте выросла с 4% в 2017 году до порядка 63% в 2023-м — азиатские бренды заняли нишу малых и средних машин, где отечественного предложения по сопоставимой цене просто нет. Ответ государства — утильсбор: с 2025 года коэффициенты для мощных тракторов и комбайнов повышены в 5 раз (сбор на импортный трактор свыше 340 л.с. вырос с 1,15 до 5,78 млн рублей — до 40% его стоимости), а с 2026 по 2030 год заложена ежегодная индексация ещё на 15%. Барьер для импорта — да. Но участники рынка констатируют: цены подтягиваются вверх у всех, включая российские заводы.
Это не российская аномалия. Это мировой цикл
Важный контекст, который часто теряется в отраслевых дискуссиях: сельхозмашиностроение падает по всему миру.
Чистая прибыль John Deere в 2025 финансовом году снизилась на 29% после падения выручки на 16% годом ранее; компания уволила почти две тысячи человек только в Айове. Аграрное подразделение CNH Industrial теряло до 48% операционной прибыли за квартал, выручка за 2025 год упала на 18%. AGCO — минус 13,5–30% по разным периодам. Продажи мощных тракторов в США обвалились на треть и больше. Причины ровно те же: дешёвое зерно, дорогие деньги, затоваренные склады.
И вот что говорят лидеры мировой индустрии: руководство John Deere и отраслевые аналитики прогнозируют, что 2026 год станет дном макроцикла, а с 2027-го начнётся восстановление. Российский рынок движется по той же траектории — со своей спецификой в виде утильсбора и санкций, но по той же кривой.
Что запустит разворот
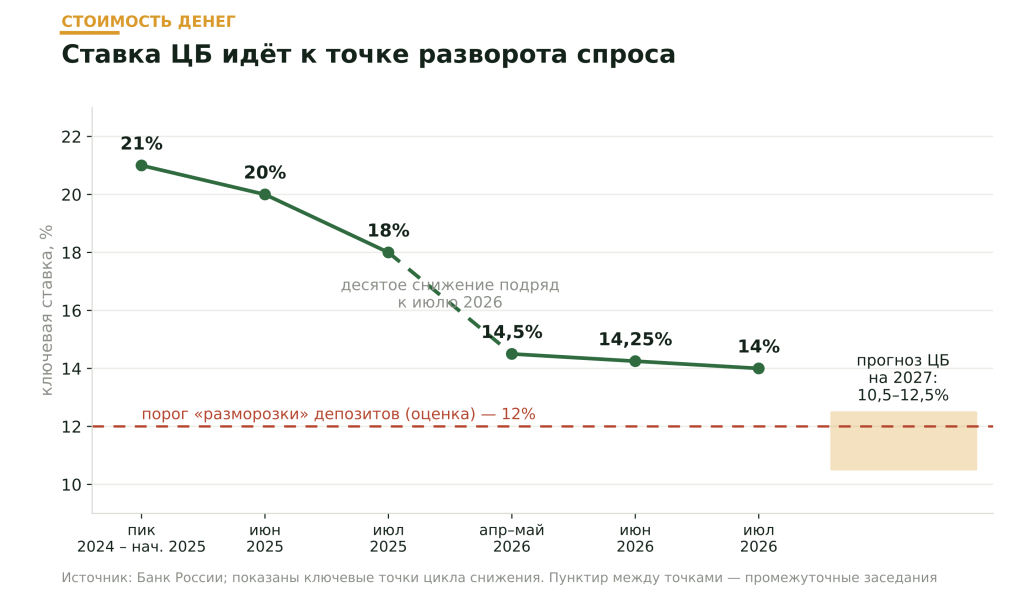
Триггер номер один — ставка. 24 июля 2026 года ЦБ снизил ключевую ставку до 14% — это уже десятое снижение подряд. Прогноз регулятора на 2027 год — коридор 10,5–12,5%. Критическая точка проста: когда депозитная доходность опустится ниже операционной рентабельности хозяйств (условно — ставка в районе 12% и ниже), держать деньги в банке станет бессмысленно, и замороженная ликвидность начнёт возвращаться в основные фонды.
Показать данные текстом
Стоимость денег: ставка ЦБ идёт к точке разворота спроса
| Период | Ключевая ставка |
|---|---|
| Июн 2024 — мар 2025 | 21% |
| Июн 2025 | 20% |
| Июл 2025 | 18% |
| Авг–май 2026 | 14,5% |
| Июн 2026 | 14,25% |
| Июл 2026 | 14% |
| Прогноз ЦБ на 2027 | 10,5–12,5% |
Порог «разморозки» депозитов условно около 12%.
Показать картинку
Государство уже раскладывает соломку под этот момент. «Росагролизинг» продлил до августа акцию с авансом 0%, удорожанием от 2,5% и отсрочкой платежей до 2027 года — по сути, предложение «заберите технику сейчас, платить начнёте при развороте». Программа 1432 даёт скидку 10–15% на отечественную технику (финансирование, правда, 10–11 млрд рублей при потребности, которую отрасль оценивает в 20 млрд). В июле обнулялась экспортная пошлина на пшеницу при ценах FOB выше $230 за тонну — аграриям оставляют больше маржи.
Сложите вместе: физический дефицит десятков тысяч машин, коэффициент обновления втрое ниже нормы, деньги на депозитах, дешевеющий кредит и лизинг с нулевым авансом. Это не рынок, который умер. Это рынок, который ждёт команды.
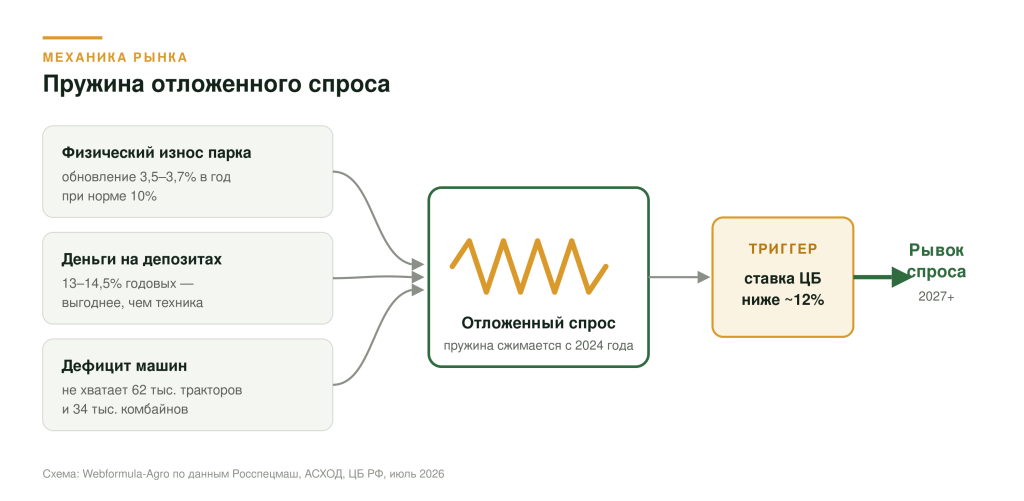
Показать данные текстом
Механика рынка: пружина отложенного спроса
- 01Физический износ паркаОбновление 3,5–3,7% в год при норме 10%
- 02Деньги на депозитах10–14,5% годовых — выгоднее, чем техника
- 03Дефицит машинНе хватает 82 тыс. тракторов и 36 тыс. комбайнов
- 04ТриггерСтавка ЦБ ниже ~12%
- 05Рынок спроса2027 год
Показать картинку
Вывод, который касается не только агро
Для меня как для человека, который строит системы продаж в этой отрасли, главный урок кризиса не про технику. Он про то, как ведёт себя B2B-покупатель, когда перестаёт покупать.
Он не исчезает — он продолжает выбирать. Молча. По данным исследований B2B-закупок 2025–2026 годов, 81% покупателей принимают решение о поставщике до первого контакта с продавцом, 94% формируют шорт-лист заранее, а 45% уже используют нейросети для поиска и сравнения поставщиков. Посетители, приходящие на сайты из ИИ-поиска, проводят там на 68% больше времени, чем из классической выдачи. Фермер, который сегодня не покупает трактор, сегодня же читает обзоры, считает стоимость владения и спрашивает у нейросети, какая машина надёжнее. Шорт-лист будущей сделки формируется прямо сейчас — просто сделка отложена.
История подсказывает, чем это заканчивается. Классическое исследование McGraw-Hill по 600 компаниям в рецессию 1981–1982 годов: те, кто не сокращал рекламу в кризис, через три года после его окончания имели продажи на 256% выше тех, кто «оптимизировал» бюджеты. Российский рынок сельхозтехники после кризиса 2014–2016 годов подтвердил то же самое: бенефициарами взрывного роста 2017–2021 годов стали компании, не остановившие разработки и продвижение в худшие годы.
На падающем рынке конкуренция не исчезает — она смещается из отдела продаж в зону видимости. Побеждает не тот, кто громче продаёт сейчас, а тот, кто занял место в шорт-листе к моменту разворота. Судя по ставке, складам и возрасту парка, ждать этого момента осталось недолго.
Все данные — по материалам ассоциации «Росспецмаш», АСХОД, Минсельхоза, Минпромторга, ЦБ РФ, публикаций Коммерсанта, Ведомостей, Forbes, Агроинвестора и отчётности компаний за июль 2026 года.
 11 мин
 19 сентября 2026